Acil Durum Fonu Rehberi: Fonum 90 Günden 3 Güne İndi, Portföyüme Yine de Dokunmadım
Temmuz 2026'da acil durum fonum neredeyse 90 günlük gideri karşılıyordu.
Bugün 3 gün.
Aradaki dört ayda beklenmedik iki büyük gider çıktı. Ardından Eylül'deki fon krizi geldi ve nakit sıkışıklığı başladı. Aynı dönemde emtialar, BIST, kriptolar ve ABD borsalarının neredeyse tamamı değer kaybediyordu.
Fonum olmasaydı ne yapacaktım, biliyorum. Varlıklarımı dibe yakın fiyatlardan bozduracaktım.
Bunu biliyorum, çünkü daha önce yaşadım. Fonum yokken aynı portföyde iki kez kaybettim.
Bu sefer portföyüme dokunmadım.
Acil durum fonu üzerine sekiz ayrı yazı yazdım: ne kadar olmalı, nerede tutulmalı, borcun varken ne yapılmalı, portföyü nasıl korur. Bu rehber hepsini tek bir sisteme bağlıyor. 15 yıllık yazılım mühendisliği deneyimiyle baktığımda acil durum fonu bir tasarruf alışkanlığı değil. Finansal sistemin yedek güç kaynağı.
Bu Rehber Nasıl Kullanılır?
Bu rehber, acil durum fonu hakkındaki temel soruların her birine kısa ve net bir cevap verir. Her bölümün sonunda konuyu ayrıntılı işleyen makalenin linki var. Baştan sona okuyabilir ya da aşağıdaki haritadan sorunu bulup doğrudan ilgili bölüme geçebilirsin. Fonunu henüz kurmadıysan sıralamayı takip et: önce tanım, sonra büyüklük, sonra saklama yeri, en son kurma ve yeniden doldurma planı.
|
Sorun |
Rehberdeki bölüm |
Ayrıntılı makale |
|---|---|---|
|
Acil durum fonu nedir, neden önce gelir? |
Nedir? / Neden önce? |
Acil Durum Fonu Kurmadan Yatırım Yapıyorsan, Yanlış Yapıyorsun |
|
Ne kadar olmalı? |
Ne kadar olmalı? |
|
|
Fonum kaç gün yeter? |
Gün ile ölç |
|
|
Nerede tutmalıyım? |
Nerede tutulmalı? |
|
|
Borcum var, yine de fon kurmalı mıyım? |
Borcun varken |
|
|
Fon portföyümü nasıl korur? |
Portföyün kalkanı |
Acil Durum Fonum Olmadığı İçin Aynı Portföyde İki Kez Kaybettim |
|
Getiri sırası neden önemli? |
Portföyün kalkanı |
|
|
Fonu nasıl biriktiririm, kullandıktan sonra ne yaparım? |
Kurma planı / Yeniden doldurma |
Yakında |
Acil Durum Fonu Nedir?
Acil durum fonu, plansız, zorunlu ve ertelenemez giderleri karşılamak için yatırımlarından ve maaş hesabından ayrı tuttuğun, hızla erişilebilen nakit rezervdir. Amacı getiri üretmek değil. Amacı kriz anında borçlanmanı ve yatırımlarını zararına satmanı önlemek. İş kaybı, sağlık sorunu, ani ev ya da araç tamiri tipik kullanım alanlarıdır. Piyasadan bağımsız olması, fonun en kritik özelliğidir.
Yazılımda buna tampon katman (buffer) diyoruz.
Sistemin geri kalanı dalgalanırken tampon, ani yükü emer. Tampon yoksa yük doğrudan sisteme biner ve en zayıf parçayı kırar.
Finansal sistemde en zayıf parça genellikle portföydür. Çünkü kriz çoğu zaman piyasa düşüşüyle aynı döneme denk gelir.
Acil durum fonu: likit, piyasadan bağımsız, tek görevi olan para.
Acil durum fonu değil: kredi kartı limiti, maaş hesabındaki bakiye, "gerekirse satarım" dediğin hisseler.
Ayrıntılı oku: Acil Durum Fonu Kurmadan Yatırım Yapıyorsan, Yanlış Yapıyorsun
Acil Durum Fonu Neden Yatırımdan Önce Gelir?
Acil durum fonu yatırımdan önce gelir, çünkü fonu olmayan yatırımcının portföyü aynı zamanda onun acil durum hesabıdır. Beklenmedik bir gider çıktığında tek kaynak portföy olur ve satış, piyasanın durumuna bakılmadan yapılır. DML Finansal Özgürlük Modeli bu yüzden Finansal İstikrar aşamasını, yani nakit tamponunu, Portföy Sahipliği aşamasının önüne koyar. Sırayı atlamak, temeli olmayan bir binaya kat çıkmak gibidir.
Ben bu sırayı atladım.
2025 sonunda portföyümün yarıdan fazlasını altına yönlendirdim. Nakit katmanım yoktu. 2026'da taşınma, eşya ve eğitim giderleri pekişti. Hepsini varlık satarak ödedim.
Sonuç çifte zarar oldu. Önce düşük fiyattan sattım. Sonra fiyat toparlandığında sattığım birimler artık elimde değildi.
İşin aslı şu: Sorun oynaklık değildi. Sorun, likidite yapımdı.
Model beş aşamadan oluşur: Finansal Bağımlılık → Finansal İstikrar → Portföy Sahipliği → Finansal Güvence → Finansal Özgürlük. Acil durum fonu, ikinci aşamanın kapısıdır. Hangi aşamada olduğunu 5 Aşamalı Finansal Özgürlük Piramidi yazısında görebilirsin.
Ayrıntılı oku: Acil Durum Fonum Olmadığı İçin Aynı Portföyde İki Kez Kaybettim
Acil Durum Fonu Ne Kadar Olmalı?
Acil durum fonu, zorunlu aylık giderlerinin 3 ile 6 katı kadar olmalıdır. Tek gelirli bir haneysen, serbest çalışıyorsan ya da istikrarsız bir sektördeysen hedef 7–12 aya çıkar. Hesaba toplam harcamayı değil, yalnızca hayatta kalma rakamını katarsın: kira ya da konut kredisi, faturalar, market, ulaşım, asgari borç ödemeleri, sigorta ve ilaç. Restoran, tatil ve abonelikler bu rakama girmez. Doğru nokta, aralığın içinde seni rahat uyutan yerdir.
Formül: Fon hedefi = Aylık zorunlu gider × Kapsama ayı
Aylık zorunlu gideri 30.000 TL olan biri için:
|
Kapsama |
Hedef |
|---|---|
|
3 ay |
90.000 TL |
|
6 ay |
180.000 TL |
|
12 ay |
360.000 TL |
Aralıkta kendi noktanı bulmak için Yastık Testi'ni kullan:
- Çift gelir, istikrarlı işler, bakmakla yükümlü olduğun kimse yok: 3–4 ay
- Tek ve istikrarlı gelir: 4–6 ay
- Tek gelir ve bakmakla yükümlü olduğun kişiler: 6–8 ay
- Serbest çalışan ya da değişken gelir: 8–12 ay
- Ev sahibiysen ya da aracın eskiyse: +1–2 ay
Burada çoğu kişi iki hatadan birini yapar.
Az olursa fon görevini yapamaz: krizde yine borçlanır ya da yatırım satarsın. Çok olursa fazla nakit, düşük getirili hesapta enflasyona karşı erir ve portföyünün büyümesi gecikir. 6 aylık hedefin varken 12 aylık fon tutuyorsan, yukarıdaki örnekte 180.000 TL boşta bekliyor demektir.
Ayrıntılı oku: Acil Durum Fonu Ne Kadar Olmalı? (Cevap 6 Ay Değil, Rahat Uyumanı Sağlayan Rakam)
Ay Değil Gün ile Ölç: Acil Durum Fonu Güvencesi
Acil Durum Fonu Güvencesi, fonunun pasif gelirin düşüldükten sonra kalan günlük net giderini kaç gün karşılayabildiğini gösteren metriktir. Ay ile hedef koyarsın, gün ile takip edersin. Gün birimi daha hassastır: 3 ay ile 4 ay arasındaki 30 günlük farkı görünür kılar. Pasif gelir de hesaba girer, çünkü işini kaybetsen bile kira, temettü ya da faiz geliri gelmeye devam eder. Bu yüzden aynı fon, farklı kişilere farklı süre kazandırır.
Günlük Net Gider = (Aylık Zorunlu Gider - Aylık Pasif Gelir) / 30Acil Durum Fonu Güvencesi (gün) = Acil Durum Fonu / Günlük Net GiderAynı 90.000 TL fon ve 30.000 TL aylık gider, iki farklı sonuç:
|
Profil |
Aylık pasif gelir |
Günlük net gider |
Güvence |
|---|---|---|---|
|
A |
0 TL |
1.000 TL |
90 gün |
|
B |
10.000 TL |
~667 TL |
~135 gün |
Aradaki 45 gün, üçüncü gelir kanalının sessiz faydasıdır.
Nerede durduğunu bu ölçekle okuyabilirsin:
|
Güvence |
Durum |
DML eşiği |
|---|---|---|
|
0–30 gün |
Kritik |
— |
|
30–60 gün |
Yetersiz |
Aşama 2 (Finansal İstikrar) için en az 30 gün |
|
60–90 gün |
Yeterli |
Aşama 3 (Portföy Sahipliği) için en az 60 gün |
|
90–180 gün |
Güçlü |
Aşama 4 (Finansal Güvence) için en az 90 gün |
|
180+ gün |
Mükemmel |
— |
Benim 3 günüm, tablonun en üst satırında. Bunu saklamıyorum. Rakamı bilmek, ne yapacağımı bilmemi sağlıyor.
Ayrıntılı oku: Yarın İşten Çıkarılsaydın Kaç Gün Ayakta Kalırdın?
Acil Durum Fonu Nerede Tutulmalı?
Acil durum fonu; anında erişilebilen, anaparası güvende olan ve enflasyona karşı bir miktar korunan araçlarda tutulmalıdır. Öncelik sırası her zaman erişim, güvenlik, getiri şeklindedir. Bu üç testi geçen başlıca araçlar günlük faizli birikim hesapları, para piyasası fonları ve küçük miktarda fiziki nakittir. Fon, maaş hesabından mutlaka ayrı durmalıdır. Aynı hesapta duran para, fark etmeden harcanır. Pazar gecesi saat 2'de ulaşamadığın para, acil durum fonu değildir.
15 yılda öğrendiğim bir kural var: Ulaşılamayan yedek sistem, yedek değildir.
|
Araç |
Uygun mu? |
Neden |
|---|---|---|
|
Günlük faizli birikim hesabı |
Evet |
Hızlı erişim, anapara güvende, faiz işler |
|
Para piyasası fonu |
Evet |
Düşük oynaklık. Bankanın kendi fonunun mesai dışında satılıp satılamadığını kontrol et. |
|
Kontrollü fiziki nakit |
Evet (az miktar) |
Sistem kesintisinde saniyeler içinde erişim |
|
Vadesiz hesap |
Hayır |
Erişim var ama enflasyona karşı korumasız |
|
Borsa, kripto |
Hayır |
Kriz ile piyasa düşüşü aynı döneme denk gelebilir |
|
Fonun tamamını evde nakit tutmak |
Hayır |
Hırsızlık riski var, getiri yok |
Ben fonu erişim katmanlarına bölüyorum: yaklaşık 1/3'ü nakit (büyük kısmı döviz, küçük kısmı TL), 2/3'ü bankanın kendi para piyasası fonunda. Oran kişisel risk algına göre 1/4–3/4 olarak da ayarlanabilir.
Türkiye'de TL cinsinden tutulan fon, enflasyon karşısında gerçek değer kaybeder. Bu yüzden döviz ya da altın ağırlığı eklemek mantıklıdır. Ama bunu yaparken likiditeyi feda etme.
Ayrıntılı oku: Acil Durum Fonu Nerede Tutulmalı? (Pazar Gecesi Saat 2'de Ulaşamıyorsan, Yanlış Yerdedir)
Ne İçin Kullanılır, Ne İçin Kullanılmaz? İki Kova Modeli
Acil durum fonu yalnızca plansız, zorunlu ve ertelenemez giderler için kullanılır. İş kaybı, sağlık sorunu ve ani tamir bu tanıma uyar. Fırsat alımları, cihaz yenileme ve önceden bilinen giderler uymaz. Öngörülebilir büyük giderler de nakitte durmalıdır, ama ayrı bir planlı gider kovasında. Basit test şu: Bir gideri 6 ay önceden görebiliyorsan, o gider acil durum değildir. Planlı gider kovasına aittir.
Ben bu ayrımı yapmadığım için kaybettim.
Taşınma, eşya ve eğitim giderlerinin bir kısmı aslında öngörülebilirdi. Ben onları "sürpriz" saydım. Bütçe yönetimimde ayrı bir kova olmadığı için hepsi aynı yere, yani portföye yüklendi.
|
|
Acil Durum Fonu |
Planlı Gider Kovası |
|---|---|---|
|
Ne zaman? |
Bilinmiyor |
Biliniyor (tarih yaklaşık belli) |
|
Örnek |
İş kaybı, hastane, kombi arızası |
Okul taksiti, araç bakımı, tatil, taşınma |
|
Hedef |
Zorunlu gider × 3–6 ay |
Her giderin tutarı |
|
Biriktirme |
Hedefe kadar, sonra dur |
Gider tarihine kadar eşit taksitlerle |
|
Kullanınca |
Yeniden doldur |
Kova kapanır, yenisi açılır |
Planlı gider kovası formülü: Aylık kova payı = Gider tutarı ÷ Gidere kalan ay
12 ay sonra ödenecek 36.000 TL'lik bir taksit için kovaya ayda 3.000 TL ayırırsın. O gün geldiğinde acil durum fonun sapasağlam kalır.
Ayrıntılı oku: Acil Durum Fonu Ne Kadar Olmalı? (Yakında: İki kova modelini anlatan ayrı bir yazı)
Borcun Varken Acil Durum Fonu Kurmalı mısın?
Evet. Borcun varken önce yaklaşık bir aylık zorunlu gider tutarında bir mini fon kurmalısın. Ardından fazla parayı en pahalı borca yönlendirmelisin. Mini fon küçük şokların yeni ve daha pahalı borca dönüşmesini engeller. Borç kapatma planının sigortası gibi çalışır. Tam fon (3–6 ay) borçlar kapandıktan sonra tamamlanabilir. Bu süre boyunca bütün borçlarda asgari ödemeleri aksatmazsın.
Karar sırasını önceden yaz ki kriz anında düşünmek zorunda kalma:
- Tüm asgari ödemeler yapıldı mı? Hayırsa önce onlar.
- Mini fon bir aylık zorunlu gideri karşılıyor mu? Hayırsa fazla para fona.
- Mini fon tamam mı? Evetse fazla para en yüksek faizli borca.
- Beklenmedik bir gider mi çıktı? Fonu kullan, sonra önce fonu yeniden doldur.
Borçları bakiyeye göre değil maliyete göre sırala. Örnek: Aylık %4 faizli 60.000 TL borç sana ayda 2.400 TL'ye mal olur. Aylık %2 getirili 30.000 TL fon ise ayda 600 TL kazandırır. Mini fon tamamlandıktan sonra fazla paranın borca gitmesi gerektiği açık.
Ayrıntılı oku: Borçların Varken Acil Durum Fonu Kurmalı mısın? 5 Adımda Net Cevap
Portföyün Kalkanı: Zorunlu Satış ve Getiri Sırası Riski
Acil durum fonu portföyünü dalgalanmadan değil, zorunlu satıştan korur. Bu ikisi farklı şeylerdir. Dalgalanma yalnızca düşüşte satmak zorunda kaldığında kalıcı zarara dönüşür. Fonun varsa piyasa düşerken giderlerini nakitten karşılarsın ve varlıkların toparlanmayı beklerken elinde kalır. Fonun yoksa her beklenmedik gider, en kötü zamanda yapılan bir satış emrine dönüşür.
Rakamlarla bakalım. Hayali bir örnek:
- 100 TL'den 10 birim aldın. Fiyat 80 TL'ye düştü.
- 320 TL'lik acil bir giderin çıktı.
|
|
Fonla |
Fonsuz |
|---|---|---|
|
Gider nereden karşılandı? |
Acil durum fonundan |
4 birim 80 TL'den satıldı |
|
Elde kalan birim |
10 |
6 |
|
Fiyat 130 TL'ye çıkınca pozisyon |
1.300 TL |
780 TL |
Aradaki fark çifte zarardır: ucuza sattın, sonra yükselişi kaçırdın.
Getiri sırası meselesi de buna bağlanır. Birikim aşamasında, yani para çekmediğin dönemde, getirilerin sırası sonucu değiştirmez. Aynı yıllık getirileri ters sırayla yaşayan iki yatırımcı 10 yıl sonra neredeyse kuruşu kuruşuna aynı yere varır (154.764 TL ve 154.765 TL).
Para çekmeye başladığın anda kural değişir. Her yıl 6.000 TL çeken iki yatırımcıdan erken düşüşe yakalanan yaklaşık 116.000 TL ile, erken yükselişi yakalayan yaklaşık 174.000 TL ile biter. Fark yaklaşık 1,5 kat.
Acil durum fonu, birikim aşamasında bile beklenmedik bir gideri gizli bir "para çekme" olmaktan çıkarır. Yani getiri sırası riskini sen istemeden üstlenmeni engeller.
Ayrıntılı oku:
- Bu 2 Yatırımcı Aynı Ortalama Getiriyle Başladı: Para çekme döneminde getiri sırası (yatırımlardan para çekiliyor)
- 10 Yıl Sonra Baktık, İkisi de Aynı Yerde: Birikim döneminde getiri sırası (Yatırımlardan hiç para çekilmiyor)
Acil Durum Fonu Nasıl Kurulur? Adım Adım Plan
Acil durum fonu; hayatta kalma rakamını hesaplayıp ayrı bir hesap açarak, maaş gününe otomatik talimat bağlayarak ve 30, 60, 90 günlük ara hedeflere ulaşarak kurulur. Tek seferde büyük bir tutar bulmanı beklemek, fonun hiç kurulmamasının en yaygın nedenidir. Küçük ama düzenli transfer, büyük ama düzensiz transferden daha hızlı sonuç verir. Hedefe ulaştığında biriktirmeyi durdurur ve fazlayı portföyüne yönlendirirsin.
Bunu bir yazılım projesi gibi düşün: ilk sürümü yayınla, sonra iterasyonla büyüt.
- Hayatta kalma rakamını hesapla. Zorunlu giderlerinden pasif gelirini düş, 30'a böl. Bu senin günlük net giderin.
- Ayrı bir hesap aç. Maaş hesabından bağımsız, mobil uygulamadan anında erişilebilen bir hesap ya da fon olsun.
- Otomatiğe bağla. Maaşın yattığı gün sabit bir tutar kendiliğinden fona aksın. Karar vermen gerekmesin.
- Tek seferlik gelirleri yönlendir. İkramiye, prim ve iade gibi beklenmedik gelirlerin bir kısmını fona aktar.
- Ara hedeflerle ilerle. Önce 30 gün, sonra 60, sonra 90 gün. Bu eşikler DML aşamalarıyla birebir örtüşür.
- Hedefte dur. Fon hedefe ulaştığında otomatik talimatı portföye ya da planlı gider kovasına çevir.
Örnek: Günlük net giderin 1.000 TL ise ayda 7.500 TL ayırarak 30 günlük eşiğe 4 ayda, 90 günlük eşiğe 12 ayda ulaşırsın.
(Yakında: Acil durum fonu nasıl biriktirilir, adım adım rehber)
Fonu Kullandıktan Sonra: Yeniden Doldurma Protokolü
Acil durum fonunu kullandıktan sonra yapılacak ilk iş, yeni yatırım alımlarını duraklatıp tasarrufun tamamını fona yönlendirmektir. Portföydeki varlıkları satmak değil. İlk hedef, fonu en az 30 günlük eşiğe, yani kritik bölgenin dışına çıkarmaktır. Bu süreçte zorunlu olmayan giderleri geçici olarak dondurmak, güvenceyi iki yönden artırır: fon büyür, günlük net gider küçülür. Fonu kullanmak başarısızlık değil. Fon tam olarak bunun için vardı.
Ben şu an tam olarak bu aşamadayım. 3 gün.
Panik yapmak kolay. Ama rakam açık: Fon işini yaptı. Piyasalar düşerken giderlerimi karşıladı ve portföyüm yerinde duruyor. Şimdi sıra tamponu yeniden kurmakta.
Fonu boşalmış biri için doğru sıra şu:
- Kullanımı kaydet. Ne zaman, ne için, ne kadar kullanıldığını not et. Bir anlık görüntü al.
- Yeni yatırımı duraklat. Mevcut varlıkları satma, sadece yeni eklemeleri fona çevir.
- İlk hedef 30 gün. Kritik bölgeden çıkmadan hiçbir şeyi "normale" döndürme.
- Giderleri geçici olarak kıs. Günlük net gider düştükçe aynı fon daha çok güne yeter.
- Nedenini analiz et. Kullanımların kaçı gerçekten acil durumdu, kaçı planlı gider kovasına aitti?
- Takip et. Her ay aynı gün güvenceni ölç ve eğriyi izle.
Amatör refleks: "Fon zaten bitti, bir kerelik portföyden satayım."
Sistem refleksi: "Fon bitti. Yeni para önce fona gider, portföy son kaynaktır."
(Yakında: Acil durum fonumu kullandım, 3 günden yeniden nasıl kuruyorum)
ProjXplorer'da Acil Durum Fonunu Nasıl Takip Edersin?
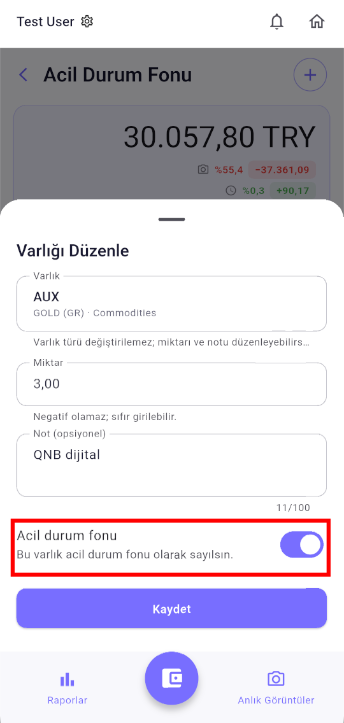
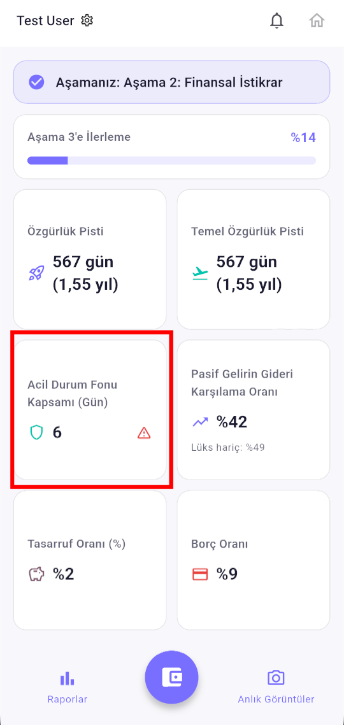
ProjXplorer, portföyündeki herhangi bir varlığı acil durum fonu olarak işaretlemene ve güvenceni otomatik olarak gün cinsinden izlemene olanak tanır. Varlığın anlık değeri ile gelir ve gider verilerin birleştirilerek Acil Durum Fonu Kapsamı hesaplanır ve dashboard'da gösterilir. Anlık görüntü alarak fonunun zaman içindeki seyrini de raporlardan takip edebilirsin. Finansal özgürlük sistemi uygulamasını geliştirirken bu metriği ilk sıraya koymamın nedeni basit: Ölçemediğin tamponu yönetemezsin.
1. Varlığı acil durum fonu olarak işaretle. Yatırım menüsünden portföyüne varlık eklerken ya da düzenlerken "Acil durum fonu" anahtarını aç. O varlık artık fonun bir parçası olarak hesaplanır.
2. Dashboard'da güvenceni gör. "Acil Durum Fonu Kapsamı (Gün)" kartı, fonunun kaç günlük gideri karşıladığını gösterir. Kritik eşiğin altındaysan uyarı simgesi çıkar. Aynı ekranda hangi DML aşamasında olduğunu da görürsün.
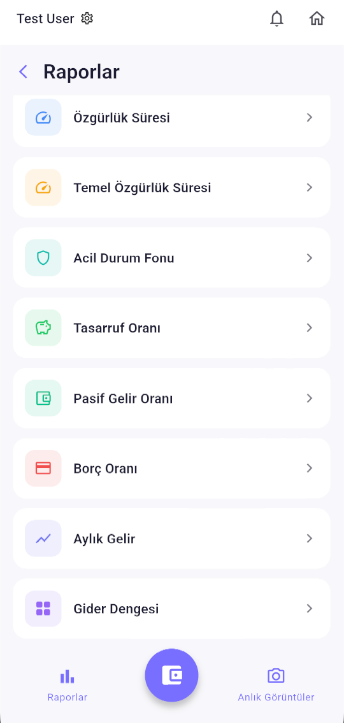
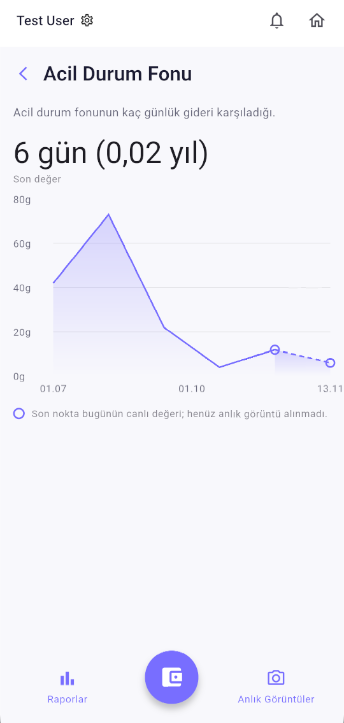
3. Raporlardan tarihsel seyri izle. Raporlar > Acil Durum Fonu ekranı, her anlık görüntüde fonunun kaç günü karşıladığını grafikle gösterir. Son nokta, bugünün canlı değeridir.
Uygulama ücretsiz. Web panelinden ya da Google Play'den kullanabilirsin.
Acil Durum Fonu Kontrol Listesi
- Hayatta kalma rakamımı (zorunlu aylık gider) hesapladım
- Yastık Testi ile hedef ayımı belirledim
- Güvencemi gün olarak ölçtüm
- Fon, maaş hesabımdan ayrı ve 7/24 erişilebilir bir yerde
- Borsa ve kripto fonumun içinde yok
- Planlı giderlerim için ayrı bir kova var
- Borcum varsa en az bir aylık mini fonum hazır
- Maaş gününe otomatik transfer talimatı bağlı
- Fonu kullanırsam izleyeceğim yeniden doldurma sırası yazılı
- Hedefi yılda iki kez ve her büyük yaşam değişikliğinde yeniden hesaplıyorum
Son Düşünceler: Fon Bitmedi, İşini Yaptı
Dört ayda 90 günden 3 güne indim.
Bunu bir başarısızlık olarak görmüyorum. Bir önceki krizde fonum yoktu ve aynı portföyde iki kez kaybettim. Bu krizde fonum vardı ve piyasaların neredeyse tamamı düşerken tek bir varlığımı zararına satmak zorunda kalmadım.
Fark tek bir katmandı.
Sıra sende:
- Bu akşam hayatta kalma rakamını hesapla.
- Mevcut fonunu bu rakama böl ve güvenceni gün olarak yaz.
- Rakam 30'un altındaysa, bir sonraki yatırım alımını fona çevir.
Bunu yaparsan, bir sonraki düşüşte portföyüne bakarken korkuyla değil, sakinlikle bakarsın.
Sıkça Sorulan Sorular (FAQ)
Emekliysem yine de acil durum fonuna ihtiyacım var mı?
Evet, hatta çalışma dönemine göre daha kritiktir. Emeklilikte portföyden düzenli para çektiğin için düşüşte yapılan her ek satış getiri sırası riskini büyütür. Bu dönemde nakit tamponunu çalışma yıllarındakinden daha geniş tutmak, portföyün toparlanmasına zaman tanır.
Düşük gelirle acil durum fonu biriktirmek mümkün mü?
Mümkün, yeter ki ilk hedefi küçük tut. Önce 7 günlük, ardından 30 günlük gideri karşılayacak bir tutar belirlemek, motivasyonu korur. Az ama her ay aynı gün yapılan transfer, zaman içinde beklenenden hızlı bir tampon oluşturur.
Fon biriktirirken yatırımları tamamen durdurmalı mıyım?
Fonun 30 günlük eşiğin altındaysa yeni tasarrufu önce fona yönlendirmek daha sağlıklıdır. Mevcut yatırımlarını satman gerekmez, yalnızca yeni eklemeleri geçici olarak fona çevirirsin. Eşiği geçtiğinde tasarrufu fon ile portföy arasında bölmeye başlayabilirsin.
Fonun bir kısmını dövizde tutmak kur riski yaratır mı?
Evet, giderlerin TL ise kur düştüğünde fonun TL karşılığı da azalır. Bu yüzden ilk haftaların giderini TL'de, kalan kısmı enflasyona karşı koruma amacıyla döviz ya da altında tutmak dengeli bir yaklaşımdır. Oranı, giderlerinin hangi para biriminde olduğuna göre ayarla.
Fon hedefe ulaşınca fazlasını ne yapmalıyım?
Hedefi aşan kısmı yatırım portföyüne ya da planlı gider kovasına aktarabilirsin. Fon gelirinle değil, zorunlu giderlerinle birlikte büyümelidir. Maaşın arttı diye fonu büyütmek, paranın gereksiz yere boşta beklemesine yol açar.
Sigortalar acil durum fonunun yerine geçer mi?
Geçmez, ikisi birbirini tamamlar. Sağlık ya da konut sigortası büyük faturanın önemli bir kısmını karşılasa da katkı payı, muafiyet ve ödeme gecikmeleri için yine nakit gerekir. İş kaybında ise işsizlik ödeneği şartlara bağlıdır ve genellikle gelirinin tamamını karşılamaz.